- Inicio
- Índice de Referencia
- Ahorrar e Invertir
Fundamentos de Inversión: Diferenciar el Ahorro de la Inversión
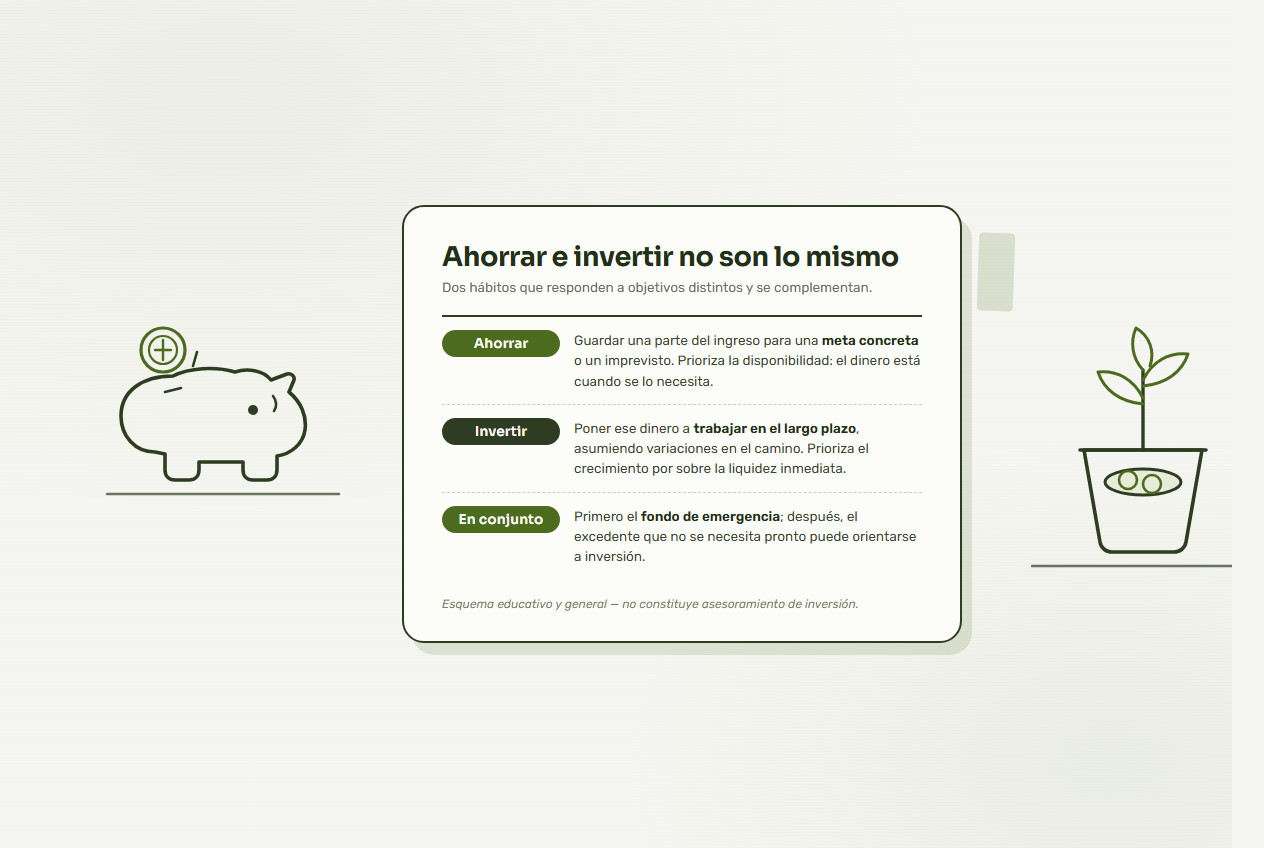
El material de educación básica en inversiones suele empezar con una pregunta simple: ¿cuál es la diferencia entre ahorrar e invertir? Estas dos palabras se usan a menudo como sinónimos, aunque tienen finalidades, plazos y naturalezas distintas. Esta guía serena ayuda a los principiantes a reconocer esa diferencia con claridad, sin promesas de resultados y sin orientar hacia ninguna opción en particular.
Definición del término: dos hábitos que ocupan a los fundamentos de inversión
Ahorrar significa, en general, reservar dinero para que esté disponible y sea fácil de retirar cuando se lo necesite. Su foco es la disponibilidad y la tranquilidad. Invertir, por su parte, describe la colocación de capital en algo cuyo valor puede moverse con el tiempo, con la esperanza de que crezca, pero también con la posibilidad de subas y bajas.
Como ambas responden a necesidades distintas, compararlas no busca determinar cuál es superior. Ahorrar e invertir pueden complementarse dentro de un mismo panorama, según el objetivo que se esté atendiendo. Al comprender el rol de cada una, dejamos de forzar un único hábito para todas las necesidades y empezamos a ubicar cada uno según su contexto.
La diferencia entre ambas se ve mejor desde tres ángulos:
- Finalidad: el ahorro se inclina hacia necesidades cercanas y certeras, mientras que la inversión apunta a objetivos más lejanos.
- Plazo: el ahorro suele usarse para el corto plazo, mientras que las colocaciones de inversión se piensan habitualmente para horizontes más largos.
- Naturaleza del movimiento: el dinero ahorrado tiende a mantener estable su disponibilidad, mientras que el valor de una inversión puede subir y bajar.
Cabe aclarar que esta descripción es ilustrativa. Esta guía no menciona productos específicos ni promete resultado alguno.
Algo que suele confundir a los principiantes es la suposición de que invertir siempre es mejor que ahorrar, o viceversa. En realidad, ambas son apenas herramientas. Una herramienta resulta adecuada cuando encaja con su propósito. Reservar dinero para necesidades cercanas encaja mejor con el marco del ahorro, mientras que los objetivos lejanos que pueden esperar dejan espacio para estudiar el marco de la inversión. Este punto de vista nos evita quedar atrapados en los términos de moda.
Situaciones de la vida real: elegir el marco adecuado
Imagine a alguien que prepara dinero para una necesidad que puede surgir el mes próximo. En esa situación, el marco del ahorro encaja mejor porque lo que se necesita es disponibilidad y tranquilidad, no crecimiento. La claridad del objetivo facilita la elección del hábito.
Una situación distinta aparece cuando alguien piensa en objetivos a varios años. Allí, el marco de la inversión puede ser más relevante para estudiar, con la conciencia de que el valor puede moverse en el camino. Notar la diferencia de objetivo y de plazo ayuda a leer la propia situación con calma, en lugar de seguir los términos del momento.
También hay situaciones en las que una persona tiene varios objetivos a la vez, unos cercanos y otros lejanos. En esos casos, separar los objetivos según su plazo ayuda a ordenar el pensamiento. Los objetivos cercanos pueden mantener su disponibilidad, mientras que los lejanos reciben espacio para estudiarse con otro marco. Esta separación simple vuelve el panorama general más ordenado, sin necesidad de concluir a las apuradas.
Nota breve: ahorrar e invertir no son opciones correctas o incorrectas, sino dos hábitos que responden a objetivos diferentes. Reconocer primero el objetivo vuelve clara la diferencia.
Notas de alcance: qué no hace esta guía
Esta descripción introductoria es de carácter general. La guía no sugiere productos, no promete crecimiento ni brinda orientaciones adaptadas a su situación personal. Su objetivo es aclarar la diferencia conceptual, no conducir a una acción determinada.
Recuerde también que cada persona tiene objetivos y contextos distintos. Por eso, cuando una consideración resulte importante para una decisión personal, lo prudente es profundizar en fuentes oficiales verificables y ponderarla con calma.
Este límite mantiene la guía en su rol de material de lectura introductorio. No conocemos los objetivos ni la situación de cada lector, y no estamos en posición de evaluar opciones particulares. Lo que sí podemos ofrecer es un marco de diferenciación más claro, para que usted reconozca sus propias necesidades antes de profundizar.
Lista de aprendizaje: organizar la comprensión paso a paso
Para reforzar la comprensión de esta diferencia, puede seguir estos pasos graduales:
- Escriba algunos de sus objetivos y marque cuáles son de plazo cercano y cuáles de plazo lejano.
- Para cada objetivo, identifique si lo que necesita es disponibilidad o posibilidad de crecimiento.
- Estudie con calma los términos básicos que aparezcan, como horizonte temporal y movimiento del valor.
- Revise esas notas periódicamente, porque los objetivos pueden cambiar con el tiempo.
Con este ritmo, los fundamentos de inversión dejan de ser apenas dos términos y se convierten en un marco de pensamiento sereno. Cada objetivo que usted mapea aclara cuál hábito le conviene más.
Como cierre, reconocer primero el objetivo siempre es más sereno que apresurarse a elegir una etiqueta. Si alguna parte todavía lo confunde, continúe explorando nuestras otras guías para completar su marco de comprensión.
¿Desea explorar otros conceptos?
Continúe leyendo otras guías de nuestro índice o comunique a la mesa de redacción el concepto que desea comprender.